


 |
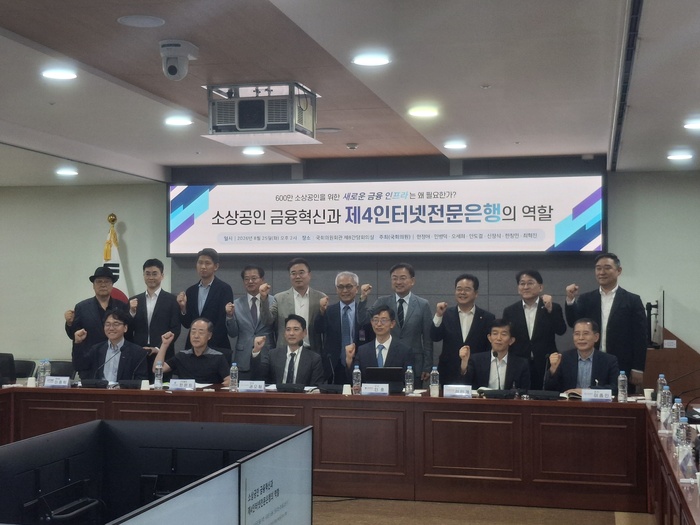
| 25일 서울 여의도 국회에서 열린 ‘소상공인 금융 혁신과 제4 인터넷전문은행의 역할’ 토론회에서 참석자들이 기념촬영을 하고 있다. /사진=김봉정 기자. |
[대한경제=김봉정 기자] 제4 인터넷전문은행이 소상공인의 사업 데이터를 활용해 신용을 평가하고 경영과 금융을 함께 지원하는 ‘데이터·인공지능(AI) 네이티브 은행’으로 설계돼야 한다는 제언이 나왔다.
인호 고려대 블록체인연구소장은 25일 서울 여의도 국회에서 열린 ‘소상공인 금융 혁신과 제4 인터넷전문은행의 역할’ 토론회에서 제4 인터넷은행이 소상공인을 위한 포용금융과 디지털 금융 혁신을 함께 추진해야 한다고 밝혔다.
인 연구소장은 기존 금융회사가 담보와 재무제표, 신용점수 등을 중심으로 대출 여부를 결정하면서 사업성과 성장 가능성이 있는 소상공인에게 충분한 금융 기회를 제공하지 못하고 있다고 진단했다.
그는 “소상공인들을 보면 여러 가지 데이터가 쌓여 있다”며 “당장 담보가치는 없지만 데이터를 통해 성장하고 있는 것으로 확인되는 소상공인에게는 신용평가를 달리해 기회를 제공해야 한다”고 말했다.
이를 위해 매출과 결제·정산, 세금, 상거래 등 사업 과정에서 발생하는 정보를 종합적으로 활용해야 한다고 제안했다. 기존 재무제표와 신용점수, 담보·보증뿐 아니라 현금흐름과 업종·지역의 특성, 계절성까지 반영하는 신용평가 모델이 필요하다는 설명이다.
제4 인터넷은행이 대출만 취급하는 금융회사를 넘어 소상공인의 경영을 지원하는 통합 플랫폼 역할을 해야 한다는 구상도 내놨다.
소상공인의 판매 채널별 매출과 정산·광고 데이터를 자동으로 수집해 경영 현황을 보여주고 AI가 판매 전략과 향후 매출 및 주문량을 예측해주는 방식이다. 사업 과정에서 운영자금이 필요할 경우에는 축적된 데이터를 활용해 대출 가능 여부와 한도, 금리 등을 제시할 수 있다고 봤다.
인 연구소장은 “어떤 상품이 어떤 쇼핑몰에서 어떤 프로모션을 통해 얼마에 판매됐는지를 바탕으로 AI 맞춤형 판매 전략을 수립할 수 있다”며 “앞으로의 매출 예측과 주문 수까지 AI가 안내하는 방안을 생각할 수 있다”고 말했다.
AI를 활용해 소상공인의 신용을 평가하고 대출 이후의 위험을 점검하는 방안도 제시했다. 소상공인은 이를 통해 금리 인하나 대출 한도 확대를 지원받고 인터넷은행은 기존 금융회사가 충분히 다루지 못한 소상공인 금융시장에 진출할 수 있다는 설명이다.
인 연구소장은 오프라인 사업자뿐 아니라 콘텐츠 제작자 등 온라인에서 활동하는 소상공인까지 금융 지원 대상에 포함해야 한다고 봤다. AI 에이전트를 활용해 기획과 개발, 마케팅, 회계 등을 지원하고 해외 진출까지 연결하는 플랫폼이 필요하다는 주장이다.
그는 “오프라인 소상공인뿐 아니라 온라인 소상공인을 위한 새로운 플랫폼이 필요하다”며 “글로벌로 진출할 수 있는 원 플랫폼이 되기 위해서는 데이터와 AI 네이티브 뱅크가 필요하다”고 말했다.
한편, 현재 국내에서는 케이뱅크와 카카오뱅크, 토스뱅크 등 3개 인터넷전문은행이 영업하고 있다. 금융위원회는 은행산업의 경쟁을 촉진하기 위해 신규 인터넷은행 인가를 추진했으나 지난해 소소뱅크와 한국소호은행, 포도뱅크, AMZ뱅크 등 4개 신청자에 대한 예비인가를 모두 불허했다.
외부평가위원회는 이들 신청자의 소상공인 금융 확대 계획과 금융·기술 융합 가능성 등을 일부 긍정적으로 평가했지만, 자본력과 추가 출자 가능성 등이 부족하다고 판단했다. 일부 신청자는 대주주가 불분명하거나 영업의 지속가능성과 안정성이 충분하지 않다는 평가도 받았다.
김봉정 기자 space02@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

