


 |
| 그래픽:대한경제 |
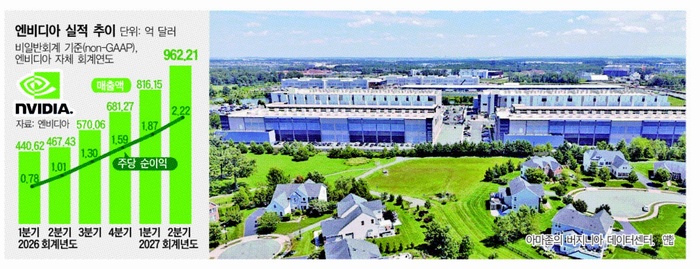
[대한경제=심화영 기자] 엔비디아가 또 한 번 시장 예상을 뛰어넘는 성적표를 내놓으며 AI 인프라 투자 열기가 식지 않았음을 재확인했다.
엔비디아는 26일(현지시간) 2027회계연도 2분기(5~7월) 매출이 962억2000만달러(약 133조2000억원)를 기록했다고 공시했다. 전년 동기 대비 106% 늘어난 규모로, 시장조사기관 런던증권거래소그룹(LSEG) 집계 전망치 921억7000만달러를 40억달러 이상 웃돌았다. 이로써 엔비디아는 13개 분기 연속 매출 신기록 행진을 이어갔다.
조정 주당순이익(EPS)은 2.22달러로 월가 예상치 2.10달러를 상회했고, 매출총이익률은 75.0%, 영업이익률은 66.5%를 기록했다. 데이터센터 부문 매출은 890억달러로 전년 동기 대비 117%, 직전 분기 대비 18% 늘며 전체 매출의 90% 이상을 견인했다.
판매처가 넓어지고 있다는 점도 눈에 띈다. 하이퍼스케일러 대상 매출은 1년 전 242억달러에서 487억달러로 두 배 늘었다. 이를 제외한 클라우드·기업 대상 매출은 169억달러에서 403억달러로 약 2.4배 증가했다. AI 인프라 투자가 일부 대형 빅테크에 국한되지 않고 AI 스타트업과 기업, 정부 등으로 확산되고 있는 것으로 풀이된다.
수요 확대의 근거로 제시된 것 중 하나가 아마존웹서비스(AWS)와의 협력이다. 엔비디아는 2028년까지 AWS와 함께 200만개의 GPU를 배치하는 계획을 공개했다. 데이터센터 투자가 꺾이기는커녕, 메모리 공급 부족을 걱정해야 할 정도로 수요가 공급을 앞서고 있다는 것이 회사 측 설명이다.
젠슨 황 엔비디아 최고경영자(CEO)는 컨퍼런스콜에서 “AI가 변곡점에 도달했다”며 “토큰은 생산적이고 수익성이 높으며 이제는 연산이 곧 매출이 됐다”고 강조했다. AI 모델이 단순 학습을 넘어 추론과 에이전틱 AI로 확대되면서 컴퓨팅 수요가 더욱 커질 것이라는 의미다.
엔비디아는 3분기 매출 가이던스로 1080억달러(약 149조5000억원, ±2%)를 제시했다. 시장 전망치 중간값(1052억달러)을 웃도는 수준으로, 이 전망에는 중국 데이터센터향 매출이 전혀 반영되지 않았다. 콜레트 크레스 최고재무책임자(CFO)는 컨퍼런스콜에서 2028회계연도 매출이 약 70% 증가할 것으로 내다봤다.
삼성전자·SK하이닉스, HBM4 물량 확대 신호탄 될까
이번 실적에서 국내 반도체 업계가 가장 주목한 숫자는 데이터센터 매출 증가율과 매출총이익률 방어다. 메모리 가격이 오르는 와중에도 엔비디아가 직전 분기와 비슷한 수준의 이익률을 유지했다는 것은, 가격 부담을 감수하고서라도 AI 칩을 구매하려는 수요가 여전히 견조하다는 뜻으로 읽힌다.
특히 차세대 플랫폼 베라 루빈은 GPU 한 개당 최대 288GB의 HBM4(6세대 고대역폭메모리)를 탑재하는 것으로 알려져 있다. 루빈 양산이 본격화할수록 HBM 수요는 기하급수적으로 늘어날 수밖에 없는 구조다. 엔비디아가 컨퍼런스콜에서 메모리 공급 부족 가능성을 직접 언급한 만큼, 4분기 HBM4 물량을 둘러싼 삼성전자·SK하이닉스와 고객사 간 협상은 한층 치열해질 전망이다.
3분기 매출총이익률 전망치는 74.0%(±0.5%포인트)로 2분기(75.0%)보다 소폭 낮아졌다. HBM과 서버용 D램 등 메모리 가격 상승이 원가 부담으로 이어지고 있다는 의미로, 실적 발표 전부터 일부 애널리스트가 우려했던 대목이 부분적으로 현실화한 모습이다. 다만 2분기까지는 이런 우려가 수익성에 큰 타격을 주지 않았다는 평가다.
심화영 기자 dorothy@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

