


인뱅 3사 대출 공급목표 달성했지만 연체율 상승 우려
저축은행은 연체ㆍ충당금 부담에 신규 취급 크게 줄어
전문가, 연체율 일정범위내 관리시 인센티브 부여해야
 |
| 대한경제 DB. |
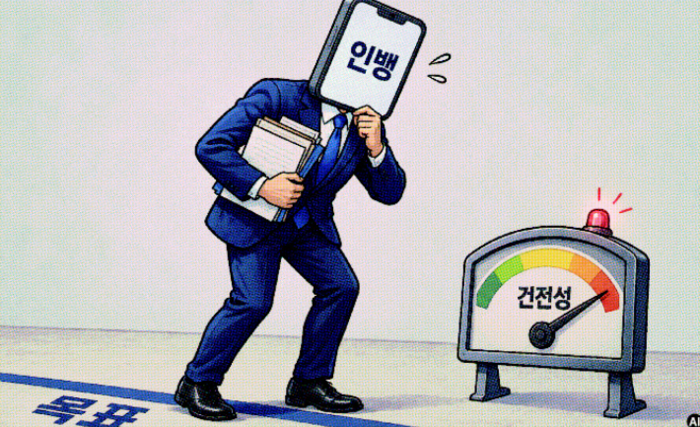
[대한경제=김봉정 기자] 금융당국이 중·저신용자에 대한 중금리대출 공급 확대를 강조하고 있지만 일선 대출창구에선 건전성 우려에 노심초사하고 있다.
이에따라 인터넷은행 3사는 중·저신용자 대출 공급목표를 채우고도 불안해 하고 있고, 저축은행의 민간 중금리대출 취급액은 되레 감소했다. 상대적으로 신용위험이 높은 차주에 대한 대출을 늘릴수록 연체와 대손비용 부담이 커질 수밖에 없어서다.
14일 금융권에 따르면 인터넷은행 3사의 올 2분기 평균잔액 기준, 중·저신용자 신용대출 비중은 모두 목표치 30%를 넘어섰다. 토스뱅크 34.2%, 카카오뱅크 31.9%, 케이뱅크 31.3% 순이다. 신규 취급액 기준으로도 카카오뱅크 38.4%, 토스뱅크 32.7%, 케이뱅크 32.4%를 기록해 목표치 32%를 웃돌았다.
금융당국은 지난 2024년부터 평균잔액 기준 중·저신용자 대출비중을 30% 이상으로 관리하고 있다. 신규 취급액 비중 목표는 지난해 30%에서 올해 32%로 올렸고 2028년까지 35%로 상향할 계획이다.
문제는 중ㆍ저신용자 대출이 건전성 부담을 키운다는 점이다. 실제 인뱅 3사의 상반기 말 전체 대출 연체율은 카카오뱅크 0.51%, 케이뱅크 0.60%, 토스뱅크 1.05%다. 5대 시중은행의 전체 연체율 단순 평균인 0.39%를 크게 웃도는데다, 주택담보대출을 취급하지 않는 토스뱅크의 연체율은 시중은행 평균의 약 2.7배에 달했다.
금리인상기가 도래했다는 점도 문제다. 이미 전례도 있다.
인뱅 3사의 합산 중·저신용대출 연체율은 지난 2022년 6월말 0.84%에서 같은 해말 1.71%, 2023년 6월말 2.46%로 올랐고, 그해 8월말엔 2.79%까지 상승했다.
중·저신용자 대출공급이 정부정책에 부응하고 경제 전반에도 기여할 수 있지만 건전성 관리에는 부담이 커질 수밖에 없다.
따라서 전문가들은 차주의 상환능력을 정교하게 가려낼 신용평가모형과 연체채권 관리, 충분한 충당금 적립이 필요하다고 입을 모은다. 실제 저축은행의 경우 이 같은 건전성 부담 때문에 중금리대출을 쉽게 늘리지 못하고 있다.
올 상반기 민간 중금리대출 신규 취급액은 4조3483억원으로, 전년 동기 대비 20.9%나 감소했다. 상반기 말 가계대출 연체율이 4.60%에 이르는 상황에서 중·저신용자 대상 비보증부 신용대출을 확대하면 연체와 충당금 부담이 급증할 수밖에 없기 때문이다.
서지용 상명대 경영학부 교수는 “중금리대출은 서민과 중·저신용자의 금융 접근성을 높이는 포용금융인 만큼 공급을 꾸준히 확대할 필요가 있다”면서도 “대출을 무작정 늘리고 부실 위험이 커지는 상황을 방치한 채 공급만 확대하는 것은 문제가 있다”고 했다.
이어 “저축은행 등 제2금융권은 대손충당금 적립을 늘리고 연체 모니터링을 강화해야 한다”며 “인터넷은행도 신용평가모형을 정교화하고 차주의 위험 수준에 따른 금리 차등화를 더욱 세분화해야 한다”고 강조했다.
서 교수는 “중금리대출을 확대하면서 연체율을 일정 범위 안에서 관리한 금융회사에 추가 혜택을 부여하는 방안이 필요하다”며 “그래야 금융회사들이 연체를 늘리지 않으면서 공급을 확대할 방법을 적극적으로 고민할 것”이라고 말했다.
김봉정 기자 space02@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

