


“연준 금리 인상은 사후 추인…중동 분쟁 완화돼야 금리 하향 안정”
“개별 종목보다 주가지수 투자…지수 자체가 ‘승자의 기록’”
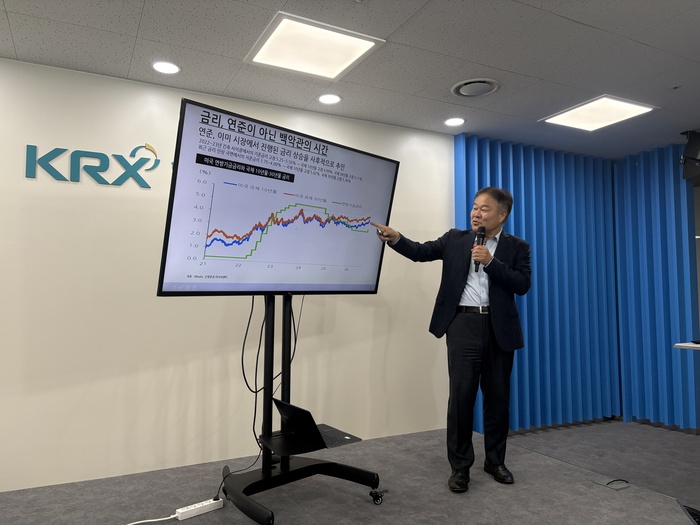 |
| 22일 한국거래소에서 열린 KRX-애널리스트 간담회에서 김학균 신영증권 리서치센터장이 발표하고 있다./사진:최장주 기자 |
[대한경제=최장주 기자] 최근 미국 국채금리 상승세를 둘러싸고 연방준비제도(Fed·연준)의 통화정책보다 미국 정부의 재정적자 우려가 향후 금리를 좌우할 핵심 변수라는 분석이 나왔다.
김학균 신영증권 리서치센터장은 22일 서울 여의도 한국거래소에서 열린 기자간담회에서 “최근 연준이 기준금리를 올렸음에도 주가가 오르는 것은 시장의 합리적 반응”이라며 “금리가 오를 때 중앙은행이 주도하는 경우가 있고 시장금리가 먼저 오른 뒤 중앙은행이 뒤따르는 경우가 있는데, 지금은 시장금리가 먼저 치솟았고 연준이 이를 사후적으로 추인하는 형태에 가깝다”고 밝혔다.
실제로 현재 미국의 기준금리(3.75%~4.00%)는 2022~2023년 고점(5.25%~5.50%)보다 1.50%포인트 낮지만, 미 국채 30년물 금리는 오히려 당시 최고치(5.1%)를 웃돌고 있다. 시장금리가 먼저 오르자 연준의 금리 인상이 뒤따른 셈이다. 김 센터장은 “미국의 근원 소비자물가지수(CPI)는 2.4%로 낮아졌고 잠재성장률 전망치도 2.1%로 내려앉아 경제가 과열된 상태가 아니다”라며 “유가 상승으로 헤드라인 물가(3.4%)가 일시적으로 올랐지만, 더 큰 문제는 국내총생산(GDP) 대비 5.5%에 달하는 재정적자”라고 지적했다. 정부가 빚을 과도하게 늘리자 국채 투자자들이 돈을 빌려주는 대가로 더 높은 이자를 요구하고 있다는 설명이다.
재정 부담을 키우고 유가를 밀어 올린 단기적 요인으로는 미국과 이란 간 전쟁을 지목했다. 김 센터장은 “지금 시장의 시간은 연준이 아니라 백악관의 시간”이라며 “중동 전쟁이 종결돼 국제유가가 배럴당 60~70달러대로 안정세를 찾는다면 시장 자체의 힘으로 국채금리가 하락하며 글로벌 주식시장 랠리가 재개될 수 있다”고 내다봤다.
이어 “2006년 연준이 금리 인상을 마친 뒤 1년 이상 흐른 시점에 BNP파리바 ABS펀드 환매 중단과 베어스턴스 파산이 가시화됐다”며 “세계 경제가 과부채 구조인 만큼 소모적인 고금리가 장기화하면 취약 지점에서 심각한 부실이 터져 나올 수 있다”고 우려했다.
한편 김 센터장은 개인 투자자들에게 개별 종목 매매보다 시장 전체에 투자하는 패시브 전략을 강조했다. 그는 “주가지수는 나쁜 기업을 상장폐지로 걸러내고 살아남은 기업을 채우는 일종의 ‘승자의 기록’이기 때문에 장기적으로 우상향하는 경향이 있다”며 “국내 상장 제조업체의 43%가 영업이익으로 이자조차 감당하지 못하는 상황인 만큼, 난이도가 높은 개별 종목을 쫓기보다 시장 전체를 사는 지수 투자가 상대적으로 리스크를 낮출 수 있다”고 제언했다.
최장주 기자 cjj323@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

