


 |
[대한경제=이종호 기자] 실적 개선세를 이어가던 저축은행이 금리 인상에 따라 수익성 저하가 우려되고 있다. 조달 대비 여신의 만기가 길고 고금리로 인한 차주의 연체 우려도 크기 때문이다.
나이스신용평가는 30일 ‘금리상승기, 부동산 및 개인신용 리스크 재부각되는가’라는 주제로 e세미나를 열고 이같이 밝혔다.
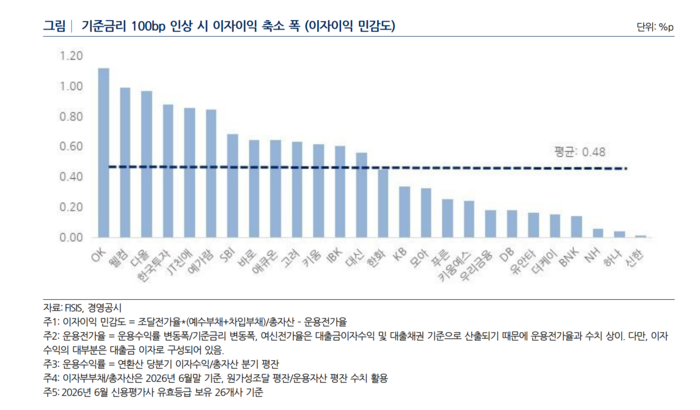
정원하 나이스신용평가 책임연구원은 “기준금리가 1%포인트 상승하면 저축은행의 총자산 대비 이자이익률이 평균 0.48%포인트 하락한다”고 말했다.
저축은행은 예수 부채 중심으로 자금을 조달해 금리에 민감한 업권이다. 문제는 예수금 평균 79.0%, 대출금 평균 44.3% 등 조달보다 여신의 만기가 장기인 상황이라 금리가 오르는 국면에서 수익성이 저하될 가능성이 크다는 것이다. 또한, 주요 차주가 상환 여력이 제한적인 가계와 개인사업자 등으로 구성되어 있어, 금리 상승 시 대손비용도 확대될 수 있다.
저축은행은 총자산이익률(ROA) 기준 지난 2024년 -0.3%에서 2025년 0.35%로 올라선 뒤 올해 상반기 1.3%를 기록하며 수익성을 끌어올리고 있다. 반면 수익 기반에서 가장 큰 비중을 차지하는 이자이익률은 2023년 이후 총자산 대비 4%대에 머물러, 업권의 수익성이 적자에서 흑자로 돌아서는 동안에도 큰 변화를 보이지 않고 있다.
정 책임연구원은 “금리 인상이 재개됨에 따라 저축은행의 실적 개선세가 지속되기는 어려울 것”이라며 “최근의 실적 개선은 유가증권 관련 이익 확대와 대손비용 감소에 기반한 것으로, 경상적인 수익 기반이 회복된 결과로 보기는 어렵다”고 설명했다.
결국, 실적 개선의 지속 여부는 주된 수익기반인 이자이익으로 대손비용 등의 비용을 감당할 수 있을지에 달렸지만 이자이익의 확대는 쉽지 않을 전망이다.
금리 상승으로 조달비용 부담은 늘어나는 반면 여신금리로의 전가는 제한적이기 때문이다. 특히 개인신용대출과 같은 고금리 상품의 비중이 큰 회사는 금리 상한으로 인상분을 여신금리에 반영하기 어려운 데다 차주의 신용위험도 커, 수익성과 자산건전성 개선에 제약이 클 것으로 보인다.
결국, 금리 상승은 이자이익을 축소시키는 동시에 대손비용 부담을 확대시켜, 등급 조정의 주요 요인인 수익성과 자산건전성을 모두 악화시킨다. 아울러 그 부담은 고금리 대출 상품 비중이 큰 회사에 집중될 것으로 보인다.
여기에 일부 회사는 최근 실적 개선이 유가증권 관련 이익 등 비경상적 이익에 상당 부분 의존하고 있어, 금리 상승과 증시 조정 등으로 비경상이익이 축소되면 경상적인 이익 기반이 대손비용을 감당할 수 있는지가 등급 방향을 가르는 요인으로 작용할 가능성이 크다는 분석이다.
이종호 기자 2press@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

