


 |
| 사진=대한경제 DB. |
[대한경제=김봉정 기자]#30대 직장인 A씨는 최근 국내 주식 수익률이 기대에 미치지 못하자 투자했던 돈을 회수했다. 연 4%대 은행 예금이 등장했다는 소식에 정기예금으로 눈을 돌렸지만 상품마다 금리와 우대조건이 달라 목돈을 맡길 곳을 고민하고 있다.
은행권의 금리 인상으로 목돈을 굴릴 예금의 선택지가 넓어지고 있다. 1년 만기 정기예금 최고금리는 2024년 6월 이후 약 2년3개월 만에 연 4%를 넘어섰다. 주요 은행의 대표 상품도 연 3%대 중반까지 올라 지난해보다 이자 수익이 높아졌다. 다만 우대조건을 충족해야 받는 최고금리와 별도 조건 없이 적용되는 금리를 구분해야 상품 간 비교가 가능하다.
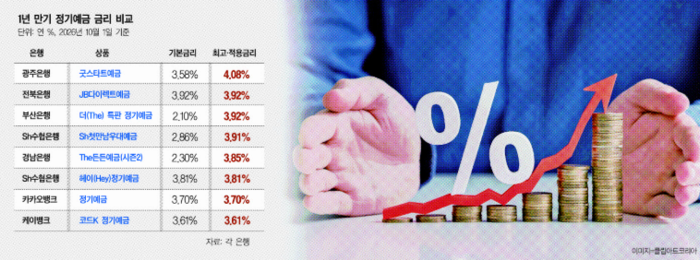
1일 금융권에 따르면 광주은행 ‘굿스타트예금’은 최고 연 4%대를 제시한다. 1년 최고금리는 연 4.08%, 기본금리는 연 3.58%다. 첫 예금거래 우대 0.40%포인트(p)와 상품서비스 안내 등 동의 우대 0.10%p를 모두 받아야 최고금리를 적용받는다. 가입금액은 100만원 이상 1억원 이하다.
이 상품의 첫 거래 우대는 최근 1년간 광주은행 정기예금 보유·거래 이력에 따라 적용된다. 상품서비스 안내 등의 동의 우대는 모든 항목과 안내 수단에 동의하고 만기일 전일까지 유지해야 받을 수 있다. 첫 거래 우대를 받지 못해 기본금리에 동의 우대만 더하면 금리는 연 3.68%다.
반면 전북은행 ‘JB다이렉트예금’은 별도 우대조건 없이 1년 연 3.92%를 적용한다. 같은 금액을 1년간 맡긴다면 광주은행 상품에 기본금리와 동의 우대만 적용받을 때보다 이자가 많다. 최고금리의 순위와 실제 적용금리의 순위가 달라지는 셈이다. 전북은행 상품은 100만원부터 가입할 수 있다.
부산은행 ‘더(The) 특판 정기예금’도 1년 최고 연 3.92%를 제시하지만 전북은행과 금리 구조는 다르다. 기본금리 연 2.10%에 신규고객 우대 1.12%p, 금융정보·혜택 알림 동의 0.10%p, 특판 우대 0.60%p를 더한 수준이다. 최고금리는 같아도 신규고객 인정 여부와 우대조건 충족 여부에 따라 실제 받을 이자는 달라진다.
첫 거래 우대를 받을 수 있다면 수협은행과 경남은행 상품도 비교 대상이다. Sh수협은행 ‘Sh첫만남우대예금’은 기본금리 연 2.86%에 예·적금 첫 거래 우대 1.00%p와 상품서비스 안내 동의 0.05%p를 더해 최고 연 3.91%를 준다. 경남은행 ‘The든든예금(시즌2)’은 기본금리 연 2.30%에 신규고객 우대 0.40%p, 마케팅·모바일메시지 수신 동의 0.05%p, 1년 이벤트금리 1.10%p를 합쳐 최고 연 3.85%를 적용한다.
두 상품은 가입 한도에서도 차이가 난다. 수협은행 상품은 100만원 이상 3000만원 이하, 경남은행 상품은 100만원부터 10억원까지 가입할 수 있다. 우대조건을 모두 충족하더라도 맡길 돈의 규모에 따라 상품을 나눠 선택해야 할 수 있다.
첫 거래 우대 대상이 아니라면 별도 우대조건이 없는 상품을 살펴볼 수 있다. 전북은행 상품에 이어 수협은행 ‘헤이(Hey)정기예금’은 1년 연 3.81%를 적용한다. 카카오뱅크 정기예금은 연 3.70%, 케이뱅크 ‘코드K 정기예금’은 연 3.61%다. 인터넷은행 두 상품의 최소 가입금액은 모두 100만원이다.
5대 은행 대표 상품의 1년 만기 적용금리는 연 3%대 중반이다. 하나은행 ‘하나의 정기예금’이 연 3.60%, NH농협은행 ‘NH올원e예금’이 만기일시지급식 기준 연 3.55%다. KB국민은행 ‘KB Star 정기예금’의 고객적용금리와 우리은행 ‘WON플러스 예금’, 신한은행 ‘쏠편한 정기예금’의 비대면 가입금리는 모두 연 3.50%다.
이들 상품도 지난해와 비교하면 금리가 높아졌다. 지난해 9월 30일 기준 금리는 국민·신한·하나·우리은행이 각각 연 2.50%, 농협은행이 연 2.55%였다. 현재 금리는 하나은행이 1.10%p, 나머지 네 은행이 각각 1.00%p 높다. 기존 예금의 만기가 돌아오는 고객이라면 재가입할 때 달라진 금리를 비교할 필요가 있다.
가입할 상품을 정했다면 자금 사용 시점에 맞춰 만기를 선택해야 한다. 추가 금리 인상 가능성도 고려할 변수다. 한국은행의 현재 기준금리는 연 3.00%이며 8월 기준금리 결정 이후 기자간담회에서 제시한 향후 6개월 기준금리 전망의 중간값은 3.25%였다. 이는 내년 초까지 추가 인상 가능성을 열어둔 것으로 해석할 수 있다.
전문가들은 목돈을 나눠 예금 만기를 분산하면 만기가 돌아올 때 달라진 금리를 비교해 다시 가입할 수 있다고 조언한다. 추가 금리 인상 가능성이 있지만 시점은 불확실한 만큼 자금 사용 계획에 맞춰 예금 만기를 나누는 방식으로 대응할 수 있다.
김봉정 기자 space02@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

