


 |
| 표=한국은행. |
한국은행은 28일 발표한 ‘BOK 이슈노트: 탄소중립 이행경로의 경제적 영향’에서 2050년 탄소중립 달성을 전제로 두 가지 온실가스 감축 경로를 비교했다. 2035년 온실가스 배출량을 2018년 대비 53% 줄이는 ‘선형감축’과 61% 줄이는 ‘조기감축’이다.
분석 결과 2050년 국내총생산(GDP)은 선형감축 경로에서 기준시나리오보다 10.2%, 조기감축 경로에서는 8.2% 낮아지는 것으로 나타났다. 기준시나리오는 추가 탄소감축 노력과 기후리스크 영향 없이 2025~2050년 연평균 1.0% 성장하는 가상의 경로다.
감축 초기에는 조기감축의 성장 부담이 더 컸다. 2035년 GDP는 조기감축 경로에서 기준시나리오보다 2.5% 낮아져 선형감축의 감소폭(2.1%)을 웃돌았다. 2040년에는 조기감축과 선형감축의 감소폭이 각각 3.5%, 2.7%였고, 2045년에는 각각 6.1%, 4.7%로 확대됐다.
그러나 2050년에는 선형감축의 GDP 감소폭이 조기감축보다 2.0%p 커지며 양상이 뒤바뀌었다. 선형감축은 초기 규제 강도가 상대적으로 낮아 저탄소 기술 개발과 보급이 늦어지면서 탄소중립 달성 시점에 충격이 집중되는 것으로 분석됐다.
조기감축은 초기에 배출한도를 엄격하게 제한하고 탄소가격을 빠르게 높이는 부담이 있지만, 기술 전환을 앞당겨 이후 충격을 완화하는 것으로 나타났다.
두 경로 모두 2050년 이후에는 저탄소 기술 보급이 확대되면서 GDP 감소폭이 줄었다. 2060년 기준시나리오 대비 감소폭은 선형감축 2.5%, 조기감축 2.2%로 추산됐다.
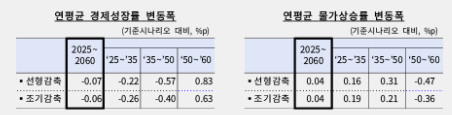
기간별 성장률을 보면 2025~2035년에는 조기감축 경로의 연평균 성장률이 기준시나리오보다 0.26%p 낮아져 선형감축의 하락폭(0.22%p)보다 컸다. 2035~2050년에는 선형감축의 하락폭이 0.57%p로 조기감축(0.40%p)을 웃돌았다.
생산자물가 상승률도 비슷한 흐름을 보였다. 2025~2035년에는 기준시나리오보다 조기감축 경로에서 연평균 0.19%p, 선형감축 경로에서 0.16%p 높아졌다. 2035~2050년에는 선형감축의 상승폭이 0.31%p로 조기감축(0.21%p)보다 컸다.
2026~2050년 에너지 공급 부문 전환에 필요한 누적 투자액은 두 경로 모두 약 840조원으로 추정됐다. 2025년 가격 기준으로 선형감축은 843조3000억원, 조기감축은 839조4000억원이다. 연평균 투자 수요는 조기감축의 경우 2035년 전후 45조7000억원으로 정점에 도달하고 선형감축은 2050년 무렵 43조4000억원으로 최대치를 기록하는 것으로 나타났다.
산업별로는 탄소배출이 많은 정유·화학·시멘트·철강 등 제조업과 발전업에 생산 위축과 부가가치 감소가 집중됐다. 탄소집약도가 낮은 서비스업에 미치는 영향은 상대적으로 제한적이었다.
한은 관계자는 “정부는 산업 부문과 함께 기 수립한 탄소중립 로드맵을 차질없이 이행해나가야 한다”며 “저탄소 전환 과정에서 물가안정과 경기안정 간 상충관계가 발생할 수 있는 가능성을 점검하고 금융권의 리스크 관리를 강화할 필요가 있다”고 말했다.
김봉정 기자 space02@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

