


3분기 영업이익 6910억원…5년 만에 분기 최대
MLCC·기판 쌍끌이…“4기도 공급 부족 지속”
 |
| /그래픽=대한경제 |
[대한경제=최형균 기자] 삼성전기가 인공지능(AI) 서버용 부품 수요에 힘입어 3분기 영업이익 7000억원에 육박하는 사상 최대 실적을 냈다. 적층세라믹콘덴서(MLCC)와 반도체 패키지기판(FC-BGA) 공급이 수요를 따라가지 못하면서 판매가격과 출하량이 함께 뛰었다. 회사는 4분기에도 큰 폭의 성장을 자신했다.
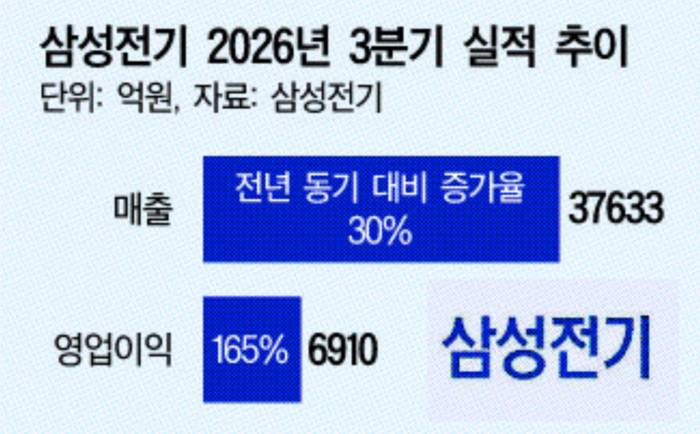
삼성전기는 3분기 연결 기준 매출 3조7633억원, 영업이익 6910억원을 기록했다고 28일 밝혔다. 전년 동기 대비 매출은 30%, 영업이익은 165% 늘었다. 매출과 영업이익 모두 분기 기준 역대 최대다. 영업이익은 기존 분기 최대였던 2021년 3분기(4578억원)를 5년 만에 넘어섰고, 금융정보업체 에프앤가이드가 집계한 시장 전망치(6453억원)도 7% 웃돌았다.
실적을 이끈 것은 MLCC를 맡은 컴포넌트 부문이다. 3분기 매출은 1조8830억원으로 전년 동기보다 36% 늘었다. 삼성전기는 이날 컨퍼런스콜에서 AI GPU 하나에 들어가는 다이(칩) 수가 올해 2개에서 내년 4개, 2028년 이후 8개로 늘면서 필요한 MLCC 용량이 매년 2배씩 증가한다고 설명했다. 이른바 ‘AI MLCC 법칙‘이다.
공급은 빠듯하다. 회사는 선제적으로 생산능력을 늘렸지만 고객 수요가 예상보다 빠르게 늘고 있다며, 수급이 타이트한 만큼 전략적 가격 대응을 이어가겠다고 밝혔다. 장기공급계약(LTA) 관련 매출은 내년 MLCC 매출의 절반을 넘을 것으로 회사는 예상했다. 상반기 MLCC 평균판매가격(ASP)은 이미 지난해보다 13.9% 올랐다.
성장 속도는 FC-BGA를 맡은 패키지솔루션 부문이 가장 빨랐다. 3분기 매출은 9390억원으로 전년 동기 대비 58% 늘었다. 여러 반도체를 한 기판에 올리는 추세로 기판이 커지고 층수가 늘면서 같은 설비에서 만들 수 있는 물량이 줄고 있다. 회사는 4분기에 고사양 제품뿐 아니라 전 제품군에서 공급 부족이 심해질 것으로 봤다. 원자재 가격 상승을 반영해 고객사와 가격 협상도 진행 중이다. 부품을 기판 안에 내장하는 임베딩 기판의 4분기 공급 물량은 2배로 늘린다.
카메라모듈을 맡은 광학솔루션 부문 매출도 9413억원으로 3% 늘었다. 3분기부터 북미 고객사에 휴머노이드용 카메라 모듈 공급을 시작했고, 내년에는 새 북미 거래선에 IT용 카메라를 양산 공급할 예정이다.
전방 수요도 탄탄하다. 같은 날 실적을 발표한 SK하이닉스는 D램과 고대역폭메모리(HBM) 물량이 2029년까지 사실상 모두 팔렸다고 밝혔다. HBM은 AI 가속기와 한 패키지로 묶이고, 이 패키지를 받치는 것이 FC-BGA다. AI 메모리 물량이 수년 치 예약됐다는 것은 기판과 MLCC 수요도 당분간 꺾이기 어렵다는 신호로 읽힌다.
삼성전기는 4분기 실적도 전 분기보다 큰 폭으로 늘어날 것으로 내다봤다. 회사는 3분기 환율 영향에도 AI 부품 수요가 가파르게 늘어 최대 실적을 냈다며, 4분기에는 빅테크의 차세대 AI 서버 투자로 MLCC와 FC-BGA 수급이 3분기보다 더 빠듯해질 것으로 봤다. 고부가 제품 비중 확대와 판매가격 상승이 이어지면서 통상적인 수준을 훨씬 웃도는 성장을 기대한다는 설명이다.
최형균 기자 chg@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

