


 |
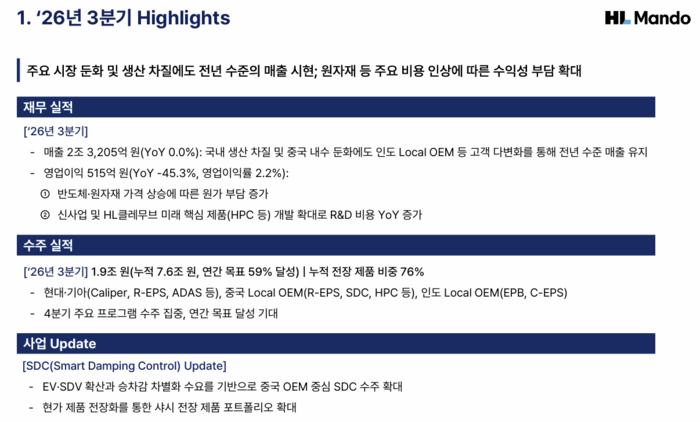
| HL만도 실적 3분기 요약./표: HL만도 제공 |
[대한경제=강주현 기자] HL만도가 올해 3분기 매출은 지난해 수준을 지켰지만 영업이익이 반토막 났다. 반도체와 원자재 가격이 오르고 연구개발비가 늘어난 영향이다.
HL만도는 30일 3분기 연결 기준 매출액 2조3205억원, 영업이익 515억원을 기록했다고 공시했다. 매출은 전년 동기와 같았고 영업이익은 45.3% 줄었다. 영업이익률은 2.2%로 1.8%포인트(p) 낮아졌다. 당기순이익은 425억원 손실로 적자 전환했다. 전분기와 비교하면 매출은 7.0%, 영업이익은 51.8% 감소했다. 1~9월 누적 매출은 7조1275억원으로 1.9% 늘었고 영업이익은 2521억원으로 9.1% 줄었다.
지역별로는 한국 매출이 7165억원으로 8.6% 줄었다. 현대차ㆍ기아의 국내 생산이 줄고 파업으로 생산 차질이 빚어진 영향이다. 중국은 4947억원으로 1.7% 감소했으나 북미 전기차 업체 납품과 고성능 컴퓨팅 플랫폼(HPC) 신규 매출이 현지 업체 물량 감소를 일부 메웠다. 미주는 6344억원으로 0.4% 늘었고, 인도는 현대차ㆍ기아와 현지 업체 물량이 함께 늘어 2825억원으로 30.8% 증가하며 분기 최고 매출을 기록했다. 유럽은 1925억원으로 3.1% 늘었다.
영업이익 감소 원인으로 HL만도는 반도체ㆍ원자재 가격 상승에 따른 원가 부담과, 신사업 및 자율주행 자회사 HL클레무브의 HPC 등 미래 제품 개발 확대에 따른 연구개발비 증가를 꼽았다. 순이익 적자는 외환손익이 지난해 3분기 164억원 이익에서 614억원 손실로 돌아선 탓이 컸다.
3분기 신규 수주는 1조9000억원으로 누적 7조6000억원을 기록해 연간 목표 13조원의 59%를 달성했다. 현대차 북미 신차 프로그램에 캘리퍼ㆍ전동식 조향장치(R-EPS)ㆍ첨단운전자보조시스템(ADAS)을, 중국 현지 업체에 R-EPSㆍ전자제어 서스펜션(SDC)ㆍHPC를, 인도 현지 업체에 전자식 주차브레이크(EPB) 등을 수주했다. 누적 수주에서 전장 제품 비중은 76%다. HL만도는 4분기에 주요 프로그램 수주가 몰려 있어 연간 목표 달성을 기대한다고 밝혔다. 9월 말 수주잔고는 58조원이다.
주행 상황에 맞춰 댐퍼의 감쇠력을 실시간 조절하는 SDC는 수주잔고 1조4000억원, 고객사 10곳, 공급 차종 40개 이상으로 늘었다. 올해 신규 수주는 약 7060억원이다. HL만도는 중국 전기차 업체를 중심으로 SDC 수요가 늘어 관련 매출이 지난해 1110억원에서 2030년 3420억원으로 연평균 25% 성장할 것으로 내다봤다.
강주현 기자 kangju07@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

