


 |
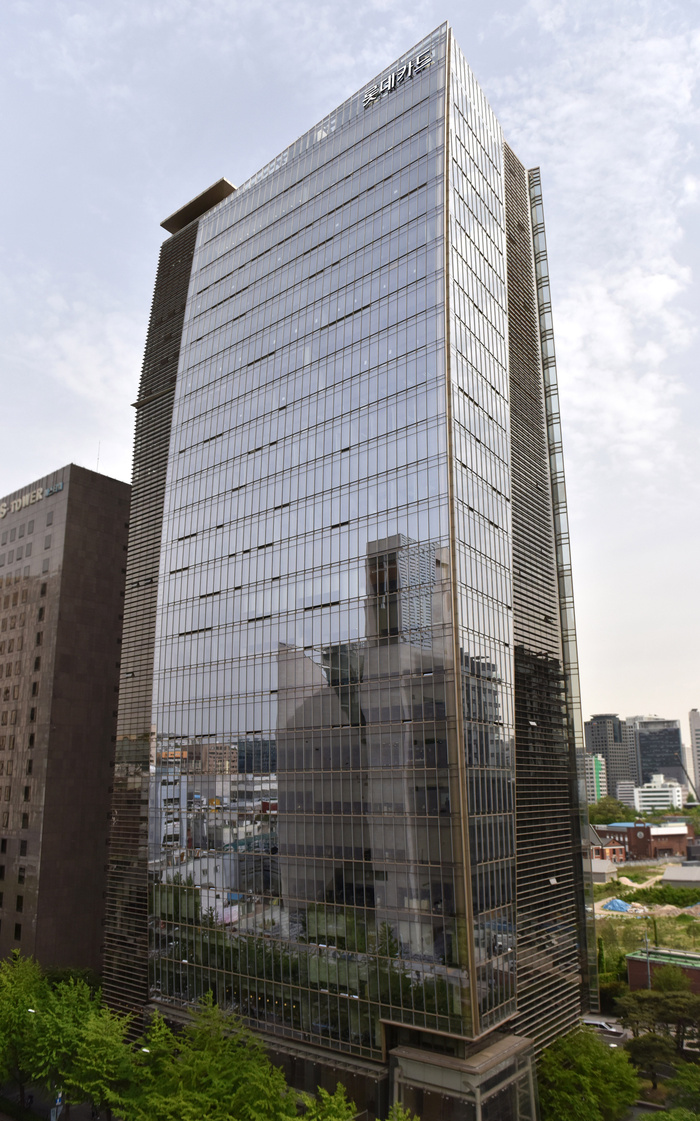
| 롯데카드가 세 번째 매각 시도에 나섰지만 시장의 반응은 싸늘하다./사진: 롯데카드 |
[대한경제=이종호 기자]최근의 고금리 상황이 신용카드 업계 내 주요 리스크로 부각되면서 카드사는 성장성 둔화와 수익성과 건전성 저하라는 3중고를 겪고 있다. 이런 상황에서 롯데카드가 세 번째 매각 시도에 나섰지만 시장의 반응은 싸늘하다. 카드 업권 자체도 불황이지만 정보유출 사태로 회사의 리스크까지 짊어지고 있기 때문이다.
10일 금융권에 따르면 롯데카드 대주주인 MBK파트너스는 매각주관사로 UBS를 선정하고 원매자를 찾고 있다. 매각 대상은 MBK파트너스가 보유한 지분 59.83%와 우리은행 보유분 20%를 합친 79.83%다. 시장에서는 롯데카드의 전체 지분가치를 2조원 안팎으로 보고 있다.
롯데카드 매각 시도는 이번이 세 번째로 2022년에 첫 매각에 나섰지만 인수 대상자와 눈높이 차이로 무산됐고, 2024년 말의 두 번째 매각은 롯데카드 개인정보 사태로 중담됐다. 이 과정에서 한때 3조원까지 거론되던 롯데카드의 몸값은 2조원 대로 내려앉았다.
◆카드업권 3중고
문제는 이번에도 매각이 쉽지 않다는 것이다. 가장 큰 이유는 카드업권의 불황이 길어지고 있기 때문이다.
카드업권은 과거 급격한 금리 상승 및 경기 부진에 따른 민간소비 둔화와 카드대출 규제 등의 영향으로 2023년 이후 성장성이 둔화했다.
나이스 신용평가에 따르면 7개 신용카드사 합산 기준 총 카드 이용실적 증가율은 2022년 10.8%에서 2025년 3.5%까지 하락했다. 올해 상반기에는 소비심리 개선 등에 힘입어 지난해 같은 기간 6.7% 성장하면서 반등했지만, 여전히 정체된 상황으로 수익성은 점차 하락하고 있다.
지난 5년간 신용카드 7개사 단순평균 총자산이익률(ROA)은 2020년 1.5%에서 2026년 상반기 1.2%까지 하락했다. 같은 기간 신용카드사들은 카드비용 절감과 할부고객 혜택 축소 등을 통해 카드손익을 방어하며 ROA 저하를 최소화했지만, 가맹점수수료율 인하, 카드대출 제한 등의 영향으로 주력 수익원을 통한 실적 개선은 제한되고 있다.
모든 카드사의 ROA가 하락했지만 롯데카드는 0%대를 기록하며 격차를 보이고 있다. 지난 2024년 기준 ROA가 가장 높은 회사는 삼성카드(2.3%)였으며 롯데카드는 0.6%로 최하위를 기록했다. 작년에도 삼성카드 2.1% 롯데카드 0.3%로 2024년과 2025년 두회사의 격차는 1.72%p, 1.79%였다.
금리상승에 따른 이자 부담으로 연체율도 높아지고 있다. 2026년 6월 말 7개사 합산 연체율(금감원 기준 1개월 이상 연체율)은 1.6%로 저점이었던 2021년말 1.1%대비 상승했는데 올해 상반기 기준 롯데카드의 연체율은 2.2%로 가장 낮은 삼성카드(1.0%)와 두배 이상 차이 난다.
◆롯데카드 자체 리스크도 부담
이런 가운데 롯데카드의 영업정지 후유증도 매각에는 짐이다. 여신금융협회에 따르면 롯데카드의 지난 9월 개인 신용카드 신규회원은 4만명, 해지회원은 7만4000명으로 집계됐다. 신규회원보다 해지회원이 3만4000명 많은 것으로, 같은 기간 타 카드사들이 전부 신규회원 증가세를 이어간 모습과 대조된다.
이러다 보니 잠재적 원매자도 거론되지 않고 있다. 최근 카카오가 신용카드업 진출을 선언하면서 롯데카드 인수자로 거론됐지만, 카카오 측은 “롯데카드 인수는 전혀 검토하지 않고있다”고 선을 그었다. 막강한 자본력으로 인수ㆍ합병(M&A) 시장의 큰 손인 금융지주도 모두 카드사를 보유하고 있고 당장은 M&A 보다는 계열 카드사 살리기에 집중하는 모습이다.
금융권 관계자는 “지지 부지했던 보험사 매각이 일단락되면서 롯데카드 매각으로 시장의 시선이 쏠렸지만 당분간 매각 성사가 쉽지 않을 것”이라며 “다만 MBK도 상황이 좋지 않아 가격을 대폭 낮춘다면 상황이 달리질 것”이라고 말했다.
이종호 기자 2press@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

