


 |
[대한경제=김현희 기자] 국내 기업들이 반도체 등 수출 실적 확대로 벌어들인 자금을 은행 예금에 예치하는 반면, 개인들은 은행 예금이 아닌 증시 계좌로 빠져나가는 가운데 은행권의 개인 예금 비중이 40%까지 낮아진 것으로 나타났다. 기업들의 예금 예치는 대기성격 자금이 큰 만큼 일시에 대규모 자금이 빠져나가면 은행의 유동성 리스크가 커지기 때문에 금융당국도 은행권에게 특정 대기업의 예금 집중도를 낮추라고 주문하는 상황이다.
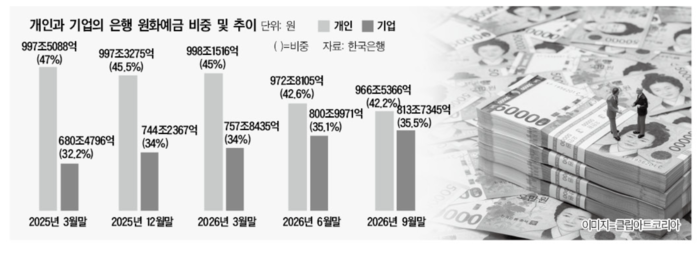
16일 한국은행 경제통계시스템에 따르면 올해 9월 개인의 원화예금 규모는 966조5366억원으로, 지난해 3월 997조5088억원에 비해 30조9722억원 감소했다. 반대로 기업의 원화예금은 같은 기간 680조4796억원에서 813조7345억원으로 133조2549억원이나 급증했다.
지난해 3월 개인의 원화예금이 전체 원화예금에서 차지하는 비중이 47%, 기업의 원화예금 비중이 32%였던 반면, 올해 9월에는 개인이 42.2%로 지난해 3월보다 5%포인트(p) 가까이 줄고, 기업은 같은 기간 35.5%로 3.5%p 늘어난 것이다.
이렇다보니 개인의 원화예금과 기업의 원화예금 차이도 지난해 3월 317조원 정도였는데, 올해 9월에는 152조8021억원의 차이로 2배 이상 줄었다. 금융당국은 지난달 추이까지 파악하면 개인의 원화예금 비중이 40%까지 줄어든 것으로 파악하고 있다.
문제는 기업예금의 예치기간이 '대기자금' 등 6개월에서 최대 1년 밖에 안되는 단기성 자금 성격이 크다는 것이다. 개인은 많아야 수억원이지만 기업예금은 최대 수천억원 이상의 규모이기 때문에 일시에 빠져나가면 그만큼 은행의 유동성 리스크가 커진다.
금융당국도 은행권의 기업예금 규모가 많아진 것에 대해 리스크 관리가 필요하다는 의견을 강조하고 있는 상황이다.
황준하 금감원 은행리스크감독국장은 지난 10일 서울 명동 은행회관에서 진행된 금융연구원의 '2027 경제전망 세미나'에서 "은행 예수금의 법인화가 진행되면서 수익성 영향은 물론 유동성커버리지비율(LCR) 문제도 우려되고 있다"며 "개인 예금이 40%밖에 안되고 대기업 예금 유입이 커지면서 빠져나갈 자금에 대비해 은행채 발행을 급격히 늘린 상황"이라고 설명했다.
금융당국은 최근 은행들에게 은행채 만기를 분산하거나 특정 대기업 법인에 대한 예금 및 대출 집중도를 완화토록 지도하고 있다. 은행채 만기가 같은 시기에 몰리면 그만큼 은행들로서도 각자 은행채 조달 경쟁 등으로 조달금리를 높여야 하는 상황에 직면하기 때문이다.
실제로 은행채 발행 규모는 지난달 급증했다. 한국은행이 지난 11일 발표한 10월 금융시장 동향에 따르면, 은행채 발행은 전월보다 15조4000억원이나 늘었다. 지난 9월 은행채 발행은 전월보다 5조7000억원 늘어난 수준인데, 한 달 사이에 증가폭이 2배 이상 늘어난 것이다. 정기예금 증가 폭도 지난달 24조1000억원으로, 지난 9월 증가폭인 2조1000억원보다 12배 이상 늘었다. 한은 측도 "기업예금 만기도래 등에 대비해 은행권의 자금확보 수요 등으로 큰 폭으로 늘었다"고 분석했다.
은행권의 자금조달이 한꺼번에 몰리면서 은행채 조달금리 및 정기예금 금리가 높아졌고 가계대출 등 대출금리가 덩달아 높아지는 악순환으로 이어지고 있다는 지적이다. 여기에 은행권의 생산적 금융 확대에 따라 대기업 중심의 대출 경쟁이 이어지며 대기업 대출금리는 오히려 역마진까지 발생하는 등 은행권의 유동성 리스크에 이어 건전성 리스크까지 우려되는 상황이다.
금융당국은 현재 은행권의 유동성과 건전성 관리가 금융위기와 같은 상황에서도 버틸 수 있을지 내년 업무계획에 스트레스테스트 결과를 반영토록 지도할 계획이다. 내년 은행권의 수익성 전망이 긍정적이지 않은 만큼 리스크 관리가 강화돼야 한다는 점에서다. 금융당국 관계자는 "밸류업 등 주주환원 비중을 높이기 위해 부실채권을 매각하는 방식만 고집할 게 아니라 충당금을 대폭 쌓는 방안도 고민해야 한다"며 "올 연말 충당금 적립이 적정했는지 부실했는지 내년 초 집중 점검할 것"이라고 말했다.
김현희 기자 maru@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

