


 |
| 그래픽:대한경제 |
[대한경제=심화영 기자] 올해 상반기 반도체 업종은 AI발 수요 폭발과 공급 제약이 맞물리며 초호황을 누렸다. AI 데이터센터 투자 확대가 HBM을 넘어 D램·낸드·CPU·첨단 패키징 등 반도체 전반으로 확산했다. K-반도체기업인 SK하이닉스와 삼성전자는 HBM 공급망 핵심 사업자로 자리 잡았다. 다만 노사 관계 안정화, 중국의 범용 메모리 추격 속도, 3년 이상 걸리는 공급 확대의 시차라는 변수는 하반기 관전 포인트다. 상반기 테크업종 리포트 첫 회는 SWOT(강점·약점·기회·위협) 틀로 반도체 업황을 짚어본다.
① 강점(Strength): AI 인프라 확산과 메모리 초고수익
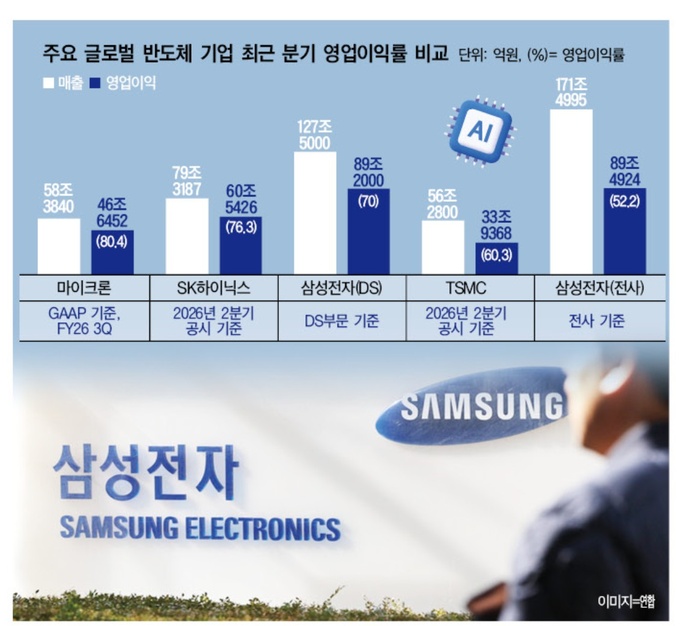
글로벌 주요 반도체 기업들의 2026년 2분기 영업이익률은 이례적인 수준이다. 마이크론이 회계연도 3분기(3~5월) 기준 80.4%(국내 인용 기준 약 81%)를 기록하며 압도적 수익성을 보여준 데 이어, SK하이닉스 또한 76.3%라는 사상 최대급 영업이익률을 입증했다. TSMC 역시 60.3%를 나타냈고, 삼성전자 DS부문은 70%의 영업이익률을 거뒀다.
반도체 업황 회복을 가장 선명하게 보여주는 곳은 장비업계다. AI 데이터센터에 대한 투자가 실제 반도체 생산라인 증설로 이어지면서 램리서치, 도쿄일렉트론(TEL), KLA 등 주요 장비업체들도 잇따라 사상 최대급 실적과 장비시장 성장 전망을 내놨다.
KLA는 2026회계연도 4분기 매출 36억6000만달러를 기록했다. 회사는 AI 인프라 확대에 따라 첨단 로직과 메모리의 공정 복잡도가 높아지고 있고, 첨단 패키징에서도 새로운 성장 기회가 확대되고 있다고 평가했다.
일본 도쿄일렉트론은 AI 인프라 투자를 위한 전공정 장비 지출 비중이 전체의 절반을 넘어섰고, 수요가 그래픽처리장치(GPU)·고대역폭메모리(HBM)를 넘어 범용 메모리와 중앙처리장치(CPU)까지 확산하고 있다고 밝혔다.
② 약점(Weakness): 호실적 뒤에 커진 성과급·노사 갈등
사상 최대급 실적에도 불구하고 국내 반도체 기업들은 내홍에 시달리고 있다. 대표적인 것이 성과급을 둘러싼 노사 갈등이다.
SK하이닉스는 7월 말 진행된 임단협 4차 본교섭에서 성과급 지급 방식을 둘러싸고 노사 간 평행선을 달렸다. 사측은 영업이익의 10%를 재원으로 하는 성과급 가운데 절반 이상을 주식으로 지급하고, 적자 발생 시 임금을 조정하는 방안을 유지하고 있다. 반면 노조는 성과급 지급방식 변경과 적자 시 임금 조정 모두 받아들일 수 없다는 입장이다. 앞서 노사는 성과급 상한을 폐지하고 영업이익의 10%를 재원으로 80%는 현금으로, 나머지는 2년에 걸쳐 지급하는 방식에 합의했다. 지급 방식 개편을 둘러싼 대립이 장기화될 조짐이다.
삼성전자 역시 DS(반도체) 부문에 초과이익성과급(OPI)과 별도로 ‘사업성과 10.5%’를 재원으로 하는 특별경영성과급을 신설했다. 임직원 보상용 자사주 매입은 기존 주주환원과 별개로 회사의 현금 유출 부담을 키울 수 있다. 성과급 규모가 커질수록 주주환원이나 투자에 활용할 수 있는 현금의 운용 폭도 그만큼 좁아질 수 있다.
반도체 업황이 좋을수록 임직원 보상 규모도 커지는 구조인 만큼 기업 입장에서는 성과급이 단순한 인건비를 넘어 현금흐름과 주주환원 정책에도 영향을 미치는 변수로 떠올랐다. 특히 자사주를 임직원 보상에 활용할 경우 주주환원과 별도로 현금이 투입되는 만큼, 이익이 급증하는 국면에서는 노사 간 성과 배분을 둘러싼 갈등이 더욱 커질 가능성이 있다.
③ 기회(Opportunity): 빅테크 투자 확대와 장기화하는 공급부족
AI 반도체 호황의 지속성을 뒷받침하는 가장 강력한 근거는 빅테크의 설비투자다.
아마존은 2분기 실적 발표에서 올해 자본적지출(CAPEX) 전망을 기존 2000억달러에서 2200억달러로 상향했다. 메타도 올해 CAPEX 전망 범위의 하단을 1250억달러에서 1300억달러로 높여 1300억~1450억달러를 제시했다. 마이크로소프트 역시 대규모 AI 투자 기조를 견고히 유지하고 있다. 아마존과 메타가 AI 인프라 투자를 잇달아 상향하면서 빅테크의 AI 투자 확대 기조가 다시 확인됐다.
결국 반도체 업황의 핵심 변수인 ‘수요’가 아직 꺾이지 않은 셈이다. 삼성전자 메모리 전략마케팅실장 김재준 부사장은 2분기 실적 컨퍼런스 콜에서 “신규 팹 건설부터 웨이퍼 생산까지 3년 이상 소요되는 시차를 감안할 때, 업계의 설비투자 확대에도 불구하고 2028년까지 의미 있는 수준의 공급 확대를 기대하긴 어렵다”고 진단했다.
글로벌 투자은행 UBS는 SK하이닉스 분석 보고서에서 메모리 수요가 내년에 더 강하게 늘어날 것으로 전망했다. 보고서는 에이전틱 AI 확산으로 HBM뿐 아니라 서버와 PC용 DDR5·저전력 D램(LPDDR5) 수요도 증가하고 있다고 분석했다. 낸드플래시 역시 KV 캐시(키값 캐시)와 AI 스토리지 등 신규 활용처가 확대되면서 수요가 늘고 있다고 설명했다. 반면 메모리 공급 부족은 2028년까지 이어질 것으로 전망했다. 신규 D램 생산능력 대부분이 HBM 생산에 투입되고, 낸드는 중국을 제외하면 단기간 대규모 증설이 제한적이라는 이유에서다.
④ 위협(Threat): CXMT를 필두로 한 중국 범용 D램 추격
국내 메모리 양사와 마이크론이 고부가 HBM(고대역폭메모리) 생산 라인 증설에 집중하는 동안, 중국 반도체 기업들은 범용(레거시) 메모리 시장에서 빠르게 점유율을 높이고 있다. 카운터포인트리서치에 따르면 중국 CXMT(창신메모리)의 글로벌 D램 시장 점유율은 2025년 1분기 3%에서 2026년 1분기 8%로 가파르게 상승하며 세계 4위로 올라섰다.
특히 CXMT는 지난달 27일 상하이 커촹반에 상장하며 첫날 공모가(8.66위안) 대비 466% 급등한 49위안에 거래를 마쳤다. 이번 IPO를 통해 약 579억위안의 자금을 조달하면서 생산능력 확대와 차세대 기술 개발을 위한 실탄도 확보했다. 중국 정부의 자국 산업 지원과 내수 시장을 바탕으로 D램 생산능력을 급격히 늘리고 있는 CXMT의 행보는 한국 메모리 업체에 단순히 ‘중국 경쟁사 하나가 늘었다’는 의미 이상이다.
한국 업체들이 HBM 등 고부가 제품에 생산능력을 집중하는 동안 CXMT가 범용 D램을 대량 생산하면서, 시장의 가격 구조와 공급 경쟁에 영향을 줄 수 있기 때문이다. 지금 당장은 기술력과 생산성에서 격차가 있지만, 범용 메모리에서 확보한 생산능력과 자본을 차세대 메모리 개발에 투입할 경우 향후 HBM 등 고부가 제품으로 경쟁 범위가 확대될 가능성도 배제하기 어렵다.
심화영 기자 dorothy@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉

